Факторинг для бизнеса: как профинансировать оборотный капитал перед высоким сезоном
- 26.10.26
- 39
- Читать ≈ 40 минут
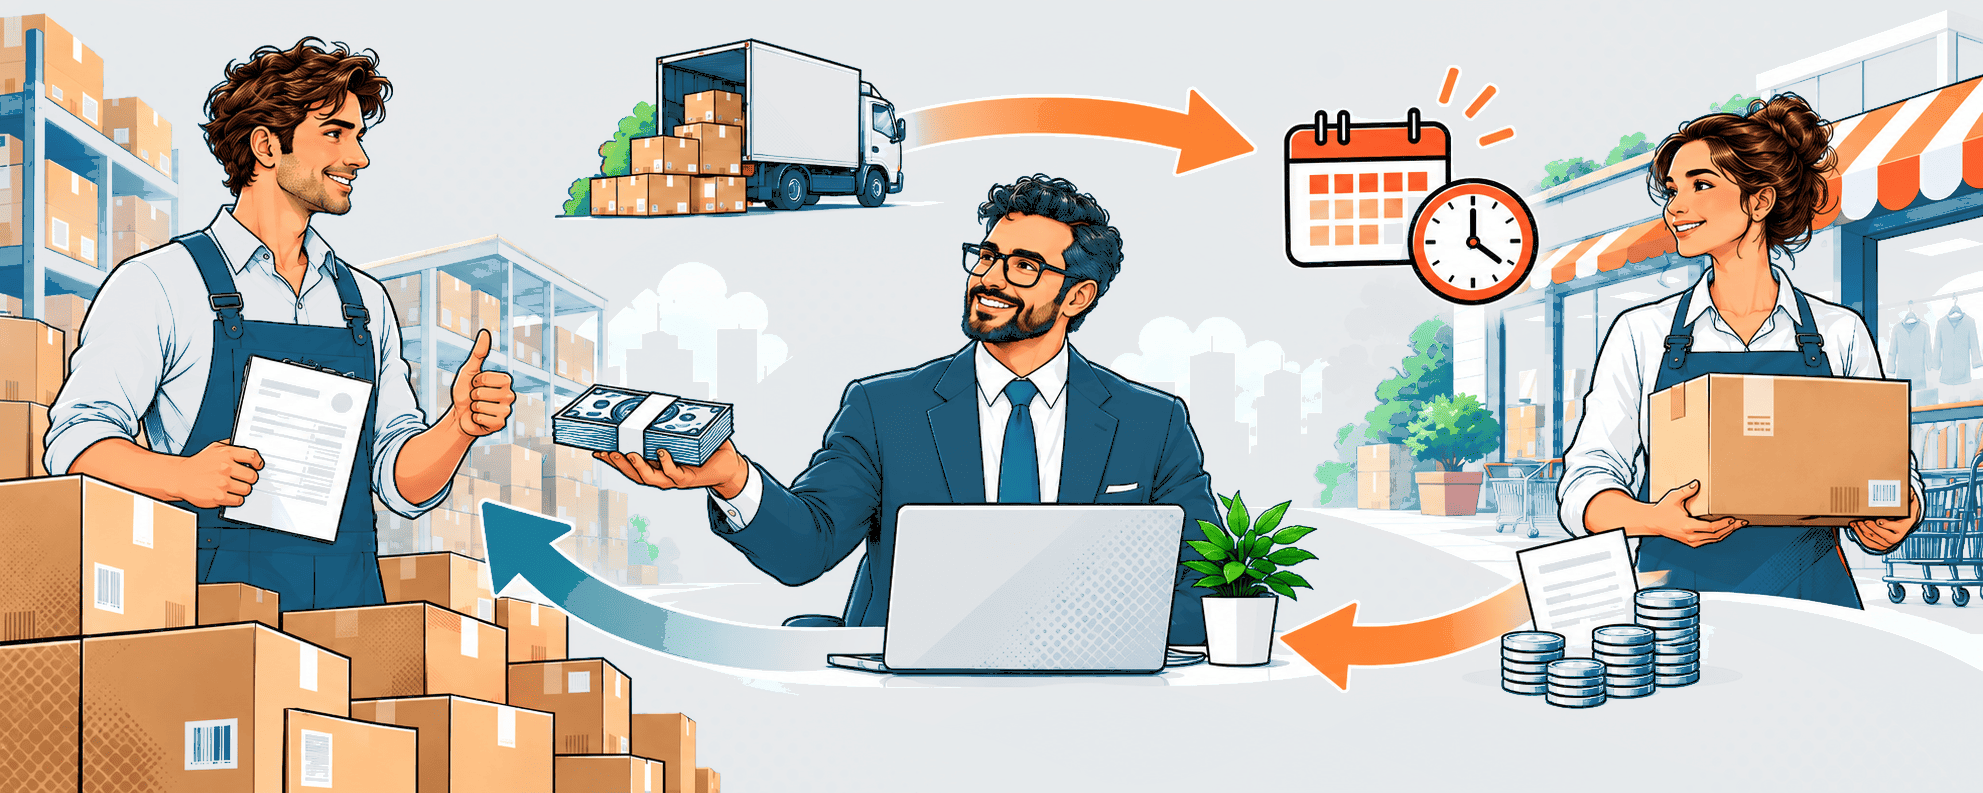
В сентябре компания отгрузила товар магазину на 3 млн рублей. Деньги за поставку поступят только в ноябре, а уже в октябре нужно закупать материалы для новогодних заказов. Свободных денег на счете не хватает. В такой ситуации бизнес может воспользоваться факторингом и получить большую часть оплаты за отгруженный товар раньше срока.
Мы — онлайн-сервис управленческого учета ПланФакт. Помогаем бизнесу разобраться в финансах и увидеть реальную картину бизнеса. В статье разбираемся, как это работает, кому подходит и как рассчитать, окупится ли такое финансирование.
Что такое факторинг для бизнеса и каким он бывает
Факторинг — это способ получить деньги за товар, который компания продала с отсрочкой платежа.
Например, покупатель должен оплатить поставку через 60 дней, но поставщику деньги нужны уже сейчас. Он может обратиться в банк или факторинговую компанию и получить большую часть суммы раньше срока.
В факторинге участвуют три стороны:
- Поставщик — компания или ИП, которые продают товары или услуги с отсрочкой платежа, но хотят получить деньги раньше.
- Покупатель — компания или ИП, которые получили товары или услуги с отсрочкой платежа.
- Фактор — коммерческая организация, обычно банк или специализированная факторинговая компания, которая предоставляет финансирование под право требования оплаты от покупателя.
Факторинг помогает быстрее вернуть деньги в оборот и сократить финансовый цикл — время между расходами на закупку или производство товара и получением оплаты от покупателя. Но за досрочное получение денег поставщику придется заплатить комиссию фактору.
Факторинг бывает нескольких видов. Они различаются тем, кто несет риск неоплаты, как организовано финансирование и знает ли покупатель об участии фактора.
| По какому признаку различаются | Вид факторинга | Как работает | Когда подходит |
|---|---|---|---|
| По распределению риска неоплаты | С регрессом | Если покупатель не заплатит, фактор может потребовать от поставщика вернуть финансирование на условиях договора. | Когда компания работает с надежными покупателями и хочет снизить стоимость финансирования. |
| По распределению риска неоплаты | Без регресса | Риск неоплаты покупателем в пределах договора берет на себя фактор. | Когда поставщику важно защититься от риска неплатежа. |
| По организации финансирования | Закупочный (реверсивный) | Обычно финансирование инициирует покупатель. Фактор оплачивает поставку, а покупатель рассчитывается с ним позже. | Когда покупателю нужна отсрочка платежа, а поставщику — деньги сразу после поставки. |
Эти виды факторинга не исключают друг друга. Например, условия закупочного факторинга тоже могут предусматривать разное распределение риска неоплаты.
Еще факторинг бывает открытым и закрытым. При открытом покупателя уведомляют об уступке денежного требования фактору. При закрытом покупатель изначально не знает об участии фактора и продолжает рассчитываться в порядке, предусмотренном договором.
Как работает факторинг
Разберем стандартную схему факторинга по шагам:
* Показана типовая схема. Порядок платежей и окончательных расчетов зависит от условий договора факторинга.
Порядок уведомления покупателя и маршрут оплаты зависят от условий договора и вида факторинга. Поэтому в разных сделках схема может немного отличаться.
Разберем стандартный сценарий по шагам.
- Поставщик продает товар с отсрочкой платежа. Например, компания отгрузила покупателю продукцию на 3 млн рублей с оплатой через 60 дней.
- После отгрузки поставщик передает фактору документы по сделке. Обычно это договор, накладные, акты или другие подтверждения того, что товар отгружен или услуга оказана. Вместе с ними поставщик передает фактору денежное требование к покупателю — то есть право получить оплату по этой поставке.
- Фактор перечисляет поставщику деньги раньше срока. Как правило, не всю сумму сразу, а большую ее часть, например 90%.
- Покупатель оплачивает поставку в установленный срок. Дальше все зависит от условий договора: покупатель может перечислить деньги напрямую фактору или в ином согласованном порядке.
- Фактор перечисляет поставщику остаток суммы за вычетом комиссии. После того как деньги от покупателя поступили, фактор делает окончательный расчет. Если схема это предусматривает, поставщик получает оставшуюся часть суммы за минусом вознаграждения фактора.
В отличие от обычного кредита, факторинг связан с уступкой денежных требований к покупателям. Финансирование может предоставляться под одну или несколько поставок, а также под будущие денежные требования, если это предусмотрено договором.
Когда факторинг помогает бизнесу и кому он подходит
Чаще всего факторинг используют компании, которые работают с другими компаниями (B2B) и предоставляют отсрочку платежа. Например, оптовые продавцы, производители, поставщики торговых сетей и компании, оказывающие бизнесу услуги.
Однако факторинг подходит не всем.
| Факторинг может подойти, если: | Могут возникнуть сложности, если: |
|---|---|
| Компания продает товары или услуги с отсрочкой платежа и может подтвердить поставки документами. | Компания продает товары физлицам и получает оплату сразу. |
| Покупатели регулярно и вовремя оплачивают поставки. | У покупателей есть просроченные долги или споры по оплате. |
| Деньги нужны раньше, чем покупатели должны оплатить поставки. | Компания еще не начала продажи, а деньги нужны на первую закупку. |
| Прибыль от продаж позволяет покрыть комиссию фактора. | Прибыль небольшая, а длительная отсрочка делает финансирование слишком дорогим. |
При рассмотрении заявки фактор оценивает не только самого поставщика, но и его покупателей — вовремя ли они оплачивают счета, нет ли споров по поставкам и все ли документы оформлены правильно. Так что даже добросовестной компании могут отказать.
Согласно , фактору можно уступать не только существующие, но и будущие денежные требования. Однако при классическом факторинге финансирование обычно предоставляют после отгрузки товара или оказания услуги. Если деньги нужны раньше, можно рассмотреть специальные программы предпоставочного факторинга. Их доступность и условия зависят от конкретного фактора.
Сколько стоит факторинг: комиссия и расчет на цифрах
Стоимость факторинга зависит от его вида, суммы и срока финансирования, а также надежности покупателя. Каждый фактор устанавливает свои условия.
Например, обычно компания платит комиссию за пользование деньгами, но могут быть и дополнительные платежи — скажем, за обслуживание задолженности или обработку документов.
Рассмотрим пример. Компания продала товар на 3 млн рублей с отсрочкой платежа на 60 дней. Чтобы получить деньги раньше, она обратилась к фактору.
Условия сделки:
- Сумма поставки — 3 000 000 рублей.
- Отсрочка платежа — 60 дней.
- Аванс от фактора — 90% стоимости поставки.
- Условная комиссия — 1,5% от суммы аванса за каждые 30 дней финансирования.
Предположим, что фактор предоставляет деньги на все 60 дней, а дополнительных комиссий нет.
Шаг 1. Рассчитаем аванс. Это сумма, которую компания получит от фактора, не дожидаясь оплаты от покупателя.
3 000 000 × 90% = 2 700 000 рублей.
Шаг 2. Рассчитаем комиссию. По условиям примера компания платит 1,5% от аванса за каждые 30 дней. Поскольку финансирование длится 60 дней, комиссию начислят за два таких периода.
2 700 000 × 1,5% × (60 / 30) = 81 000 рублей.
Шаг 3. Рассчитаем остаток. Когда покупатель оплатит поставку, фактор перечислит компании оставшиеся 10% за вычетом комиссии.
300 000 − 81 000 = 219 000 рублей.
В итоге компания получит за поставку 2 919 000 рублей вместо 3 млн. Из них 2,7 млн рублей — досрочно, а оставшиеся 219 000 — после оплаты покупателем. Стоимость факторинга составит 81 000 рублей.
Допустим, перед высоким сезоном компании не хватает 2 млн рублей на закупки и другие обязательные расходы. Еще 300 000 рублей она хочет оставить в резерве. Если фактор перечислит аванс до наступления этих платежей, полученных 2,7 млн рублей хватит, чтобы закрыть потребность в финансировании. При этом у компании останется еще 400 000 рублей.
Однако досрочное получение денег само по себе не означает, что факторинг выгоден. Нужно оценить, какую дополнительную прибыль принесут закупки и продажи в высокий сезон и компенсирует ли она комиссию в 81 000 рублей.
Вот какие еще «подводные камни» стоит учесть:
- Дополнительные платежи. Фактор может брать плату за обслуживание задолженности, установление лимита финансирования или электронный документооборот.
- Минимальная комиссия. В договоре может быть установлена сумма, которую придется заплатить независимо от размера и срока финансирования.
- Просрочка оплаты. Если покупатель задержит платеж, стоимость факторинга может вырасти. Условия продления финансирования и дополнительные комиссии нужно проверить заранее.
- Налоги. Уточните у фактора, какие услуги облагаются НДС и как учитывать расходы на факторинг при расчете налогов.
Перед заключением договора сравните полную стоимость факторинга с другими способами финансирования. Учитывайте не только комиссию, но и то, сколько компания сможет дополнительно заработать благодаря досрочному поступлению денег. Например, позволит ли факторинг закупить больше товара перед высоким сезоном и выполнить дополнительные заказы.
Как рассчитать потребность в деньгах перед сезоном
Прежде чем обращаться за факторингом, нужно понять, сколько денег и к каким датам не хватит бизнесу. Ориентироваться только на выручку нельзя: компания может много продавать, но при этом испытывать нехватку денег на закупки, зарплаты и другие расходы.
Для расчета составьте платежный календарь. О том, как это сделать, читайте в статье «Платежный календарь и профилактика кассовых разрывов».
На основе данных из календаря рассчитайте прогнозный остаток денег на каждый день. Так вы сможете определить, когда возникнет кассовый разрыв и сколько средств понадобится, чтобы его закрыть.
Формула расчета:
Потребность в финансировании = Максимальный прогнозируемый дефицит денег + Необходимый резерв.
Например, компания готовится к высокому сезону. По платежному календарю 15 октября ей не хватит 2 млн рублей на обязательные расходы. Еще 300 000 рублей она хочет оставить в резерве. Получается, нужно привлечь 2,3 млн рублей.
Если компания планирует использовать факторинг с авансом 90%, для получения 2,3 млн рублей ей потребуется передать фактору денежные требования примерно на 2,56 млн рублей (2,3 млн / 90%). При этом важно заранее уточнить, какую сумму фактор готов профинансировать и успеют ли деньги поступить до 15 октября.
Факторинг, кредит или отсрочка поставщика: что выбрать
Выбор зависит от того, когда нужны деньги. Если компания уже отгрузила товар с отсрочкой платежа, можно воспользоваться факторингом.
Если деньги нужны до отгрузки товара, можно рассмотреть кредит, овердрафт или специальные факторинговые программы с финансированием до поставки. Условия таких программ зависят от фактора и подтвержденных обязательств покупателей.
Если не хватает средств на закупку товара, можно договориться с поставщиком об отсрочке оплаты.
У каждого варианта свои особенности:
| Критерий | Факторинг | Кредит или овердрафт | Отсрочка поставщика |
|---|---|---|---|
| Когда подходит | Нужно получить деньги за уже отгруженный товар раньше срока. | Нужны деньги на закупки, производство или другие расходы, в том числе до первых продаж. | Нужно получить товар сейчас, а заплатить за него позже. |
| Как погашается задолженность | Покупатель оплачивает поставку в порядке, предусмотренном договором. При факторинге с регрессом поставщику может потребоваться вернуть финансирование. | Компания возвращает заемные деньги и платит проценты за их использование. | Компания оплачивает поставщику товар в согласованный срок. |
| Что проверить | Размер комиссии, требования к покупателям и условия договора. | Процентную ставку, сроки погашения, требования к залогу и другие ограничения. | Срок отсрочки и не увеличится ли из-за нее стоимость товара. |
При выборе стоит сравнить не только стоимость финансирования, но и условия его получения. Например, факторинг может оказаться дороже кредита, зато для него обычно не требуют залог.
Как оформить факторинг и что проверить перед подписанием договора
У банков и факторинговых компаний могут различаться требования к поставкам, размер комиссий и другие условия финансирования. Поэтому перед заключением договора важно сравнить предложения и разобраться в нюансах. Рассказываем, как это сделать.
Шаг 1. Соберите информацию о дебиторской задолженности
Составьте список покупателей, которые еще не оплатили поставки. Для каждого укажите сумму долга, дату отгрузки, срок оплаты и наличие просрочек. Также подготовьте договоры, накладные, акты и другие документы, которые подтверждают поставку.
Шаг 2. Проверьте дебиторскую задолженность, которую планируете передать фактору
Проверьте, что покупатели приняли товары или услуги, а сумма задолженности не оспаривается. Просрочки, претензии к качеству товаров и споры по оплате могут стать причиной отказа в финансировании или повлиять на его условия.
Шаг 3. Сравните предложения нескольких факторов
Обратитесь в несколько банков или факторинговых компаний и уточните условия:
- какую максимальную сумму можно получить и сколько из нее доступно по каждому покупателю,
- какую часть стоимости поставки фактор перечислит сразу,
- на какой период можно получить деньги,
- придется ли возвращать деньги фактору, если покупатель не оплатит поставку.
- сколько стоит финансирование и от какой суммы рассчитывается плата.
Собрали в таблицу несколько вариантов, где можно оформить факторинг.
| Банк или компания | Какие услуги предлагают |
|---|---|
| Финансирование поставок с отсрочкой платежа, закупочный факторинг. | |
| Открытый и закрытый факторинг для малого бизнеса. | |
| Факторинг с регрессом и без регресса, предзакупочный и реверсивный факторинг. | |
| Факторинг с регрессом и без регресса, конфиденциальный и предпоставочный факторинг. | |
| Факторинг с регрессом и без регресса, онлайн-факторинг для поставщиков. |
Шаг 4. Рассчитайте полную стоимость факторинга
Сравните предложения на примере одной и той же поставки. Учитывайте не только основную комиссию, но и дополнительные платежи: за обслуживание, документооборот, продление срока финансирования и другие услуги.
Также проверьте, что произойдет, если покупатель задержит оплату. Например, фактор может начислить дополнительную комиссию за продление срока или потребовать вернуть полученные деньги, если это предусмотрено договором.
Шаг 5. Согласуйте порядок расчетов
Уточните, кто уведомит покупателя об уступке денежного требования фактору и куда покупатель должен будет перечислять деньги. Также договоритесь, как будете обмениваться документами и отражать операции в учете.
Если по условиям сделки покупатель должен платить фактору, важно правильно оформить уведомление об уступке требования. Порядок таких расчетов регулирует .
Шаг 6. Добавьте факторинг в финансовый план
До подписания договора внесите в план движения денег ожидаемый аванс, комиссию и последующие расчеты с фактором. Проверьте, хватит ли полученной суммы на запланированные расходы и не возникнет ли кассовый разрыв позже.
Как учитывать факторинг в финансовом планировании
Факторинг влияет на движение денег, расходы и задолженность компании. Поэтому важно правильно отражать операции в финансовых отчетах, чтобы понимать, сколько денег доступно бизнесу и как финансирование влияет на прибыль.
Вот что нужно учитывать в разных отчетах:
- В ДДС и платежном календаре отразите, когда и сколько денег компания получит от фактора, какую комиссию заплатит и когда пройдут окончательные расчеты.
- В отчете о прибылях и убытках отразите комиссию фактора как расход на финансирование по принятой в компании методике.
- В управленческом балансе отслеживайте задолженность, переданную фактору, и возможные обязательства перед ним. Как именно отражать эти суммы, зависит от условий договора и принятой системы учета.
При подготовке к высокому сезону важно учитывать не только досрочное поступление денег, но и последующие расчеты с фактором. Например, в сентябре компания отгрузила товар на 3 млн рублей с отсрочкой оплаты на 60 дней и получила от фактора аванс 2,7 млн рублей. Эти деньги она направила на закупки перед высоким сезоном. В ноябре покупатель оплачивает поставку фактору, а компания получает оставшиеся 219 000 рублей после удержания комиссии.
Все эти операции нужно заранее учесть в платежном календаре. В рассматриваемой схеме компания не получит повторно всю сумму поставки в ноябре, поскольку покупатель перечислит деньги фактору. Если этого не учесть, прогноз денежных поступлений окажется завышенным.
В течение сезона сравнивайте плановые показатели с фактическими. Если покупатель задержит оплату, проверьте, изменятся ли сроки расчетов и комиссия фактора. При необходимости скорректируйте платежный календарь, чтобы избежать нехватки денег.
Как ПланФакт помогает подготовить денежный план к высокому сезону
Факторинг помогает получить деньги раньше срока, но важно заранее рассчитать, хватит ли их на сезонные расходы и как комиссия повлияет на прибыль. Сделать это можно в ПланФакте — сервисе для управленческого учета и финансового планирования.
Вот как использовать онлайн-сервис при подготовке к высокому сезону.
- Найдите кассовый разрыв в платежном календаре. Он показывает будущие поступления и выплаты, а также прогноз остатков на счетах по дням. Так можно заранее увидеть, когда и сколько денег не хватит на закупки, зарплаты или другие расходы.
- Запланируйте поступление денег от фактора. В бюджете движения денежных средств (БДДС) учтите сумму аванса, дату его поступления, комиссию и окончательные расчеты. Например, если фактор перечислит 2,7 млн рублей в октябре, внесите эту сумму в план и укажите, когда компания получит оставшуюся часть оплаты.
- Проверьте, хватит ли финансирования на сезонные расходы. Посмотрите обновленный прогноз остатков в платежном календаре. Он поможет понять, закроет ли аванс кассовый разрыв и останутся ли деньги на другие обязательные платежи. При необходимости скорректируйте план закупок или размер привлекаемого финансирования.
- Оцените влияние комиссии на прибыль. В отчете о прибылях и убытках (ОПУ) можно учесть расходы на факторинг и оценить, как они повлияют на финансовый результат. А план-фактный анализ поможет в течение сезона сравнивать запланированные показатели с реальными.
Таким образом, ПланФакт помогает не только определить потребность в финансировании, но и заранее оценить его влияние на денежные потоки и прибыль бизнеса.
Подготовьте финансовый план перед высоким сезоном
В ПланФакте можно собрать будущие поступления и выплаты в одном платежном календаре, заранее увидеть кассовые разрывы и проверить, как привлечение факторинга изменит прогноз остатков.
FAQ про факторинг для бизнеса
Что такое факторинг для бизнеса простыми словами?
Факторинг позволяет компании получить деньги за товар, проданный с отсрочкой платежа, раньше срока. Для этого она передает банку или факторинговой компании право получить оплату от покупателя.
Доступен ли факторинг для малого бизнеса и ИП?
Да, факторинг могут использовать не только крупные компании, но и малый бизнес, включая ИП. Главное, чтобы были поставки с отсрочкой платежа и документы, которые их подтверждают. Решение о финансировании зависит также от надежности покупателей и условий фактора.
Можно ли получить факторинг до отгрузки товара?
Закон разрешает передавать фактору право на получение будущих платежей. Но это не означает, что компания обязательно получит деньги до отгрузки товара. Возможность такого финансирования зависит от условий конкретной программы.
Чем факторинг отличается от кредита?
При кредите компания получает деньги в долг и должна вернуть их банку с процентами. При факторинге финансирование предоставляют под денежные требования к покупателям, а расчеты по ним проходят по условиям договора. При этом факторинг с регрессом может предусматривать обязанность поставщика вернуть деньги фактору.
Кто платит фактору — покупатель или поставщик?
Обычно поставщик оплачивает услуги фактора, а покупатель погашает задолженность за товар. Но распределение расходов и порядок платежей зависят от вида факторинга и условий договора.
Чем факторинг с регрессом отличается от безрегрессного?
При факторинге с регрессом поставщик может быть обязан вернуть финансирование, если покупатель не оплатит товар. При безрегрессном факторинге определенный договором риск неоплаты берет на себя фактор. Но за споры по поставке и другие нарушения поставщик все равно может нести ответственность.
Как понять, выгодна ли комиссия факторинга?
Рассчитайте полную стоимость финансирования с учетом всех дополнительных платежей. Затем сравните ее с прибылью от поставки и оцените, сколько бизнес сможет дополнительно заработать, если получит деньги раньше срока.