Как понять, пора ли закрывать убыточное направление
- 21.10.26
- 39
- Читать ≈ 18 минут
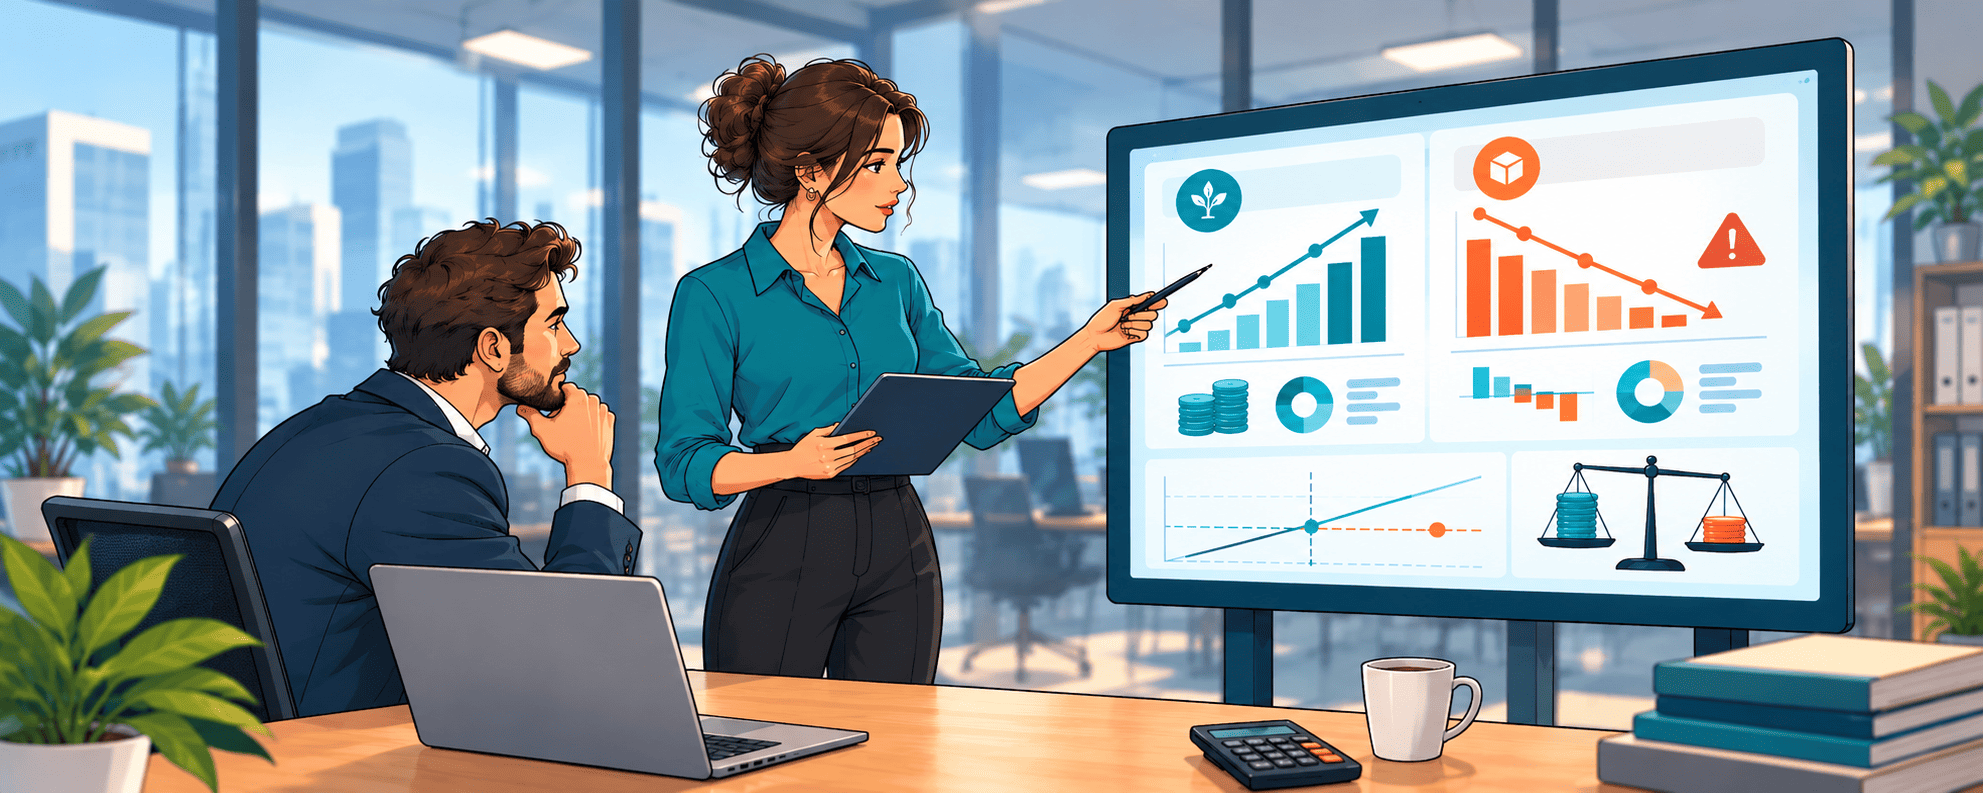
Убыточное направление бизнеса — это направление, которое длительное время приносит убытки. Но прежде чем принимать решение о закрытии, важно разобраться в причинах убытков и учесть сезонность. Ведь временный спад не всегда означает, что от направления нужно отказываться.
В рубрике «Эксперт отвечает» Алена Мартыненко, ведущий финансист ПланФакта, объясняет, какие финансовые показатели помогут оценить убыточность направления, как отличить временные трудности от системных проблем и когда закрытие действительно оправданно.
Какие показатели анализировать перед закрытием направления
Оценить необходимость закрытия направления поможет комплексный анализ следующих финансовых показателей:
1. Динамика выручки
Показатель можно отследить в ОПУ компании за анализируемый период. Только оценка темпа роста выручки не даст ответа, насколько убыточно направление бизнеса, но поможет понять, носит ли сокращение выручки временный характер и связано ли падение со снижением покупательской способности и спроса клиентов.
2. Маржинальная прибыль и маржинальность
Маржинальная прибыль — это сумма прибыли, которая остается у компании после покрытия всех переменных расходов.
К переменным относятся расходы, которые меняются пропорционально росту выручки. При нулевой выручке этих расходов не будет. Например, себестоимость материалов, доставка товара клиенту, процент менеджера за продажи.
Расчет маржинальной прибыли помогает не только понять, сколько денег остается в компании после выплаты всех переменных расходов, но и рассчитать маржинальность всей компании или конкретного направления.
Маржинальность = маржинальная прибыль / выручка × 100%.
Маржинальность — это относительный показатель, который показывает, насколько эффективно работает компания (сколько процентов мы получаем от выручки в качестве маржинальной прибыли).
Пример расчета маржинальности ООО «Ромашка»
Компания закупает и продает оборудование для сельскохозяйственных нужд.
К переменным расходам компании относятся расходы на закупку оборудования, процент менеджеров за продажи, а также расходы на транспортировку оборудования.
Рассмотрим финансовые показатели ООО «Ромашка» за январь–февраль:
| Показатель | Январь | Февраль | Отклонение, тыс. рублей | Отклонение, % |
|---|---|---|---|---|
| Выручка, тыс. рублей | 1000 | 1500 | + 500 | + 50% |
| Переменные расходы, тыс. рублей | 560 | 960 | + 400 | + 71% |
| Маржинальная прибыль, тыс. рублей | 440 | 540 | + 100 | + 22,72 |
| Маржинальность, % | 44% | 36% | − 8 п.п. |
Если оценивать только маржинальную прибыль, можно ошибочно сделать вывод, что компания работает эффективно: выручка выросла на 50%, а маржинальная прибыль — на 22,72%. Однако анализ маржинальности показывает, что эффективность работы компании за месяц снизилась на 8 п.п.
Главной причиной такого сокращения стал ускоренный рост переменных расходов. В феврале руководство ООО «Ромашка» приняло решение об увеличении процента за продажу менеджерам. В этом же месяце повысились цены на комплектующие у поставщиков, что привело к увеличению себестоимости проданного оборудования.
Этот пример еще раз показывает, что финансовые показатели нужно смотреть в комплексе. Недостаточно анализировать только выручку или только прибыль компании для оценки эффективности.
3. Точка безубыточности
Крайне важный показатель бизнеса, который показывает минимальную выручку, необходимую компании для покрытия постоянных расходов.
Постоянные расходы — это те расходы компании, которые никак не связаны с сокращением или ростом выручки. Даже при нуле компания продолжит нести их: аренда офиса, зарплата административного персонала, расходы на программы и сервисы, офисные расходы и т.д.
Обычно постоянные расходы остаются на одном уровне, но иногда могут увеличиваться. Например, если компания выплачивает премию административному персоналу, закупает мебель для офиса или приобретает лицензии на новую программу.
Точка безубыточности рассчитывается по формуле:
ТБ = постоянные расходы / маржинальность × 100%.
Если выручка компании долго не приближается к точке безубыточности или постоянно остается на ее уровне, это главный маркер проблем с прибыльностью. Для покрытия убытков компания использует деньги других направлений или привлекает средства со стороны — кредиты либо вложения собственника.
Пример расчета точки безубыточности ООО «Ромашка»
| Показатель | Январь | Февраль | Март | Апрель |
|---|---|---|---|---|
| Выручка, тыс. рублей | 1000 | 1500 | 1000 | 1138 |
| Переменные расходы, тыс. рублей | 560 | 960 | 640 | 728 |
| Маржинальная прибыль, тыс. рублей | 440 | 540 | 360 | 410 |
| Маржинальность, % | 44% | 36% | 36% | 36% |
| Постоянные расходы, тыс. рублей | 400 | 400 | 400 | 415 |
| Чистая прибыль, тыс. рублей | 40 | 140 | − 60 | − 5 |
| Точка безубыточности, тыс. рублей | 910 | 1111 | 1111 | 1153 |
Постоянные расходы компании за период с января по апрель стабильно находились на уровне 400 000 рублей. Маржинальность компании снизилась в феврале до 36% в связи с ростом расходов на товар у поставщиков и ростом процентов за продажи у менеджеров компании.
Данная ситуация привела к тому, что в феврале точка безубыточности компании составила 1 111 000 рублей:
ТБ февраля = 400 × 36% / 100% = 1111.
При выручке в размере 1 111 000 рублей и маржинальности в размере 36% компания сможет покрыть свои постоянные расходы и выйти в нулевую прибыль.
Далее видно, что в марте маржинальность в размере 36% привела к убытку на 50 000 рублей. ТБ при этом осталась неизменной.
В апреле выручка выросла до 1 138 000 рублей. Это позволило бы компании покрыть постоянные расходы и получить прибыль в размере 5000 рублей. Однако из-за покупки принтера постоянные расходы увеличились, поэтому точку безубыточности пришлось пересчитать.
Эта ситуация говорит нам о том, что точку безубыточности важно считать каждый месяц, следить за ростом постоянных расходов и составлять финансовый план как минимум на квартал.
Почему важно различать временную просадку и системный убыток
Временная просадка может быть связана с сезонностью, запуском продукта, разовым ростом закупочных цен или потерей крупного клиента. Если спрос восстанавливается, а показатели постепенно улучшаются, закрытие может оказаться преждевременным.
Системная убыточность проявляется иначе: маржинальность стабильно низкая или отрицательная, продажи не покрывают затраты, а реалистичного плана выхода на безубыточность нет. Поэтому лучше оценивать результаты за несколько сопоставимых периодов, учитывая сезонность и причины отклонений.
Как понять, что направление пора закрывать
Отрицательный финансовый результат еще не означает, что направление нужно закрывать. Важно оценить его маржинальный вклад и понять, как закрытие повлияет на прибыль всей компании.
Предположим, направление приносит 1 млн рублей выручки в месяц. Переменные затраты составляют 600 000 рублей, а распределенные постоянные расходы — 500 000 рублей.
Маржинальная прибыль равна 400 000 рублей, а финансовый результат после распределения расходов — минус 100 000 рублей.
На первый взгляд направление убыточно. Однако его маржинальный вклад положителен: он покрывает часть постоянных расходов компании. Если после закрытия эти расходы сохранятся, компания потеряет 400 000 рублей маржинальной прибыли, а общий результат ухудшится на эту сумму.
Другая ситуация: выручка — 1 млн рублей, переменные затраты — 1,1 млн рублей. Маржинальный результат составляет минус 100 000 рублей. Каждая дополнительная продажа увеличивает убыток. Если изменить цены, закупочные условия или структуру затрат невозможно, продолжение работы экономически сомнительно.
Прежде чем принимать окончательное решение, ответьте на три вопроса:
- Есть ли четкий горизонт выхода в плюс? Важно понимать, когда и за счет чего направление сможет стать прибыльным. Если нет реалистичных расчетов и плана выхода из убытков, продолжать работу рискованно.
- Убыток системный или связан с сезонным спадом? Важно оценить результаты за полный цикл работы, включая высокий и низкий сезоны, чтобы не принять временное снижение прибыли за постоянную убыточность.
- Что будет с остальным бизнесом через год, если продолжить финансировать направление? Важно учитывать взаимосвязи: направление может привлекать клиентов для других продуктов, обеспечивать загрузку производства или поддерживать комплексные продажи. Его закрытие может отрицательно сказаться на работе других направлений.
Закрытие становится обоснованным, если направление длительно не достигает целевых показателей, не имеет реалистичного сценария восстановления, требует постоянных денежных вливаний и отвлекает ресурсы от более прибыльных продуктов. При этом важно убедиться, что отказ от направления улучшит общий финансовый результат компании.
Узнайте, какие направления вашего бизнеса действительно приносят убытки
Финансист ПланФакта на аутсорсе поможет наладить управленческий учет, распределить доходы и расходы по направлениям и оценить их рентабельность. Вы сможете определить причины убытков и принять обоснованное решение: развивать направление, сокращать расходы или закрывать его.