Себестоимость продаж: что входит, как рассчитать и связать с прибылью
- 14.10.26
- 21
- Читать ≈ 33 минуты
Продажи растут, а прибыль остается на прежнем уровне или даже снижается? Одна из возможных причин — компания тратит все больше денег на производство или закупку товаров.
Чтобы разобраться в ситуации, нужно отслеживать себестоимость продаж и сопоставлять ее с выручкой.
Мы — онлайн-сервис финансового учета ПланФакт. Помогаем бизнесу больше зарабатывать, меньше тратить и предотвращать кассовые разрывы. В статье расскажем, какие расходы входят в этот показатель, как его рассчитать и использовать для оценки прибыльности бизнеса.
Что такое себестоимость продаж
Себестоимость продаж (СП) — это затраты на товары, продукцию, работы или услуги, которые компания продала за определенный период.
Разберем на примере. Мастерская изготовила 200 светильников с себестоимостью 1 500 ₽ за штуку, но продала только 120. СП за месяц составит 180 000 ₽ (120 × 1 500 ₽). Еще 120 000 ₽ останутся в запасах.
Почему так? Компания получила выручку только от продажи 120 светильников. Если учесть затраты на всю партию, валовая прибыль за месяц отразится неправильно. Поэтому стоимость оставшихся изделий включат в СП только после их реализации.
Показатель рассчитывают за месяц, квартал или год и сопоставляют с выручкой за тот же период.
Что входит в себестоимость продаж
В себестоимость продаж включают затраты на приобретение товаров, производство продукции или оказание услуг, которые компания продала за определенный период. Состав расходов зависит от вида бизнеса, принятой методики учета и цели расчета (их устанавливают заранее самостоятельно).
Например, у мебельной мастерской в СП входят стоимость древесины и фурнитуры, зарплата мастеров, электроэнергия для станков и амортизация оборудования. У магазина — закупочная стоимость проданных товаров, а у салона красоты — материалы и оплата труда специалистов, которые оказывали услуги.
Для удобства собрали все компоненты в таблицу:
| Расход | Обычно входит в себестоимость | Обычно учитывается отдельно |
|---|---|---|
| Сырье и материалы для производства | ||
| Закупочная стоимость товаров | ||
| Зарплата производственного персонала | ||
| Электроэнергия для производства | ||
| Амортизация производственного оборудования | ||
| Зарплата бухгалтера | ||
| Реклама | ||
| Аренда административного офиса | ||
| Проценты по кредитам |
Себестоимость продаж и себестоимость производства: в чем разница
Производственная себестоимость — это затраты на выпуск продукции. В ней учитывают, например, цену материалов, зарплату рабочих и работу оборудования.
| Критерий | Производственная себестоимость | Себестоимость продаж |
|---|---|---|
| Что показывает | Затраты на изготовление продукции | Себестоимость продукции, проданной покупателям |
| От чего зависит | От объема производства и затрат на выпуск | От объема продаж и себестоимости проданных изделий |
| Как связана с остатками | Включает стоимость всей произведенной продукции, в том числе непроданной | Не включает стоимость продукции, оставшейся на складе |
| Для чего используют | Чтобы оценивать затраты на производство | Чтобы рассчитывать валовую прибыль и оценивать рентабельность продаж |
Разберем на примере. Мебельная фабрика за месяц изготовила 1000 стульев. Производственная себестоимость одного стула составила 1000 ₽. Всего на выпуск партии компания потратила 1 млн ₽.
За тот же месяц фабрика продала 800 стульев. Предположим, что на начало месяца запасов готовой продукции не было.
Получаем:
- Производственная себестоимость партии: 1000 × 1000 = 1 000 000 ₽.
- Себестоимость продаж: 800 × 1000 = 800 000 ₽.
- Стоимость остатков на складе: 200 × 1000 = 200 000 ₽.
Таким образом, затраты на производство составили 1 млн ₽, но в себестоимость продаж за месяц вошли только 800 000 ₽. Оставшиеся 200 000 ₽ компания учитывает в запасах. Когда фабрика продаст эти стулья, их стоимость войдет в себестоимость продаж соответствующего периода.
Себестоимость продажи в торговле: как учитывать закупленные товары
СП товаров складывается из стоимости товаров, которые магазин закупил у поставщиков и затем продал покупателям. В зависимости от принятой методики учета компания может включать в себестоимость:
- Закупочную стоимость — сумму, которую магазин заплатил поставщикам.
- Транспортно-заготовительные расходы — затраты на доставку товаров от поставщиков, погрузку и разгрузку.
- Таможенные платежи — ввозные пошлины при закупке товаров за рубежом.
- Другие расходы на приобретение — оплату услуг посредников или страхование груза при перевозке.
Себестоимость проданных товаров можно рассчитать по такой формуле:
Себестоимость проданных товаров = остаток товаров на начало периода + закупки за период − остаток товаров на конец периода.
Формула подходит для упрощенного расчета, если за период не было других операций с товарами, например списаний или возвратов поставщикам.
Как связаны выручка и себестоимость продаж
Если у вас на руках есть данные по выручке и СП, можно посчитать валовую прибыль. Она показывает, сколько компания заработала на продажах до вычета коммерческих, управленческих и других расходов.
Формула такая:
Валовая прибыль = выручка − себестоимость продаж.
Например, за месяц магазин получил выручку 10 млн ₽. Себестоимость проданных товаров составила 6 млн ₽. Значит, валовая прибыль магазина — 4 млн ₽. Расчет будет таким:
Выручка 10 млн ₽ − себестоимость продаж 6 млн ₽ = валовая прибыль 4 млн ₽.
Как связаны себестоимость продаж и прибыль
Себестоимость продаж влияет на прибыль компании. Чем выше затраты на реализованные товары или услуги при одинаковой выручке, тем меньше компания зарабатывает.
В отчете о прибылях и убытках (ОПУ) выделяют несколько уровней прибыли:
| Показатель | Что показывает | Как рассчитывается |
|---|---|---|
| Валовая прибыль | Сколько компания заработала на реализации товаров, работ или услуг до учета других расходов | Выручка − себестоимость продаж |
| Прибыль от продаж | Сколько осталось после покрытия себестоимости продаж, коммерческих и управленческих расходов | Валовая прибыль − коммерческие и управленческие расходы |
| Чистая прибыль | Итоговый финансовый результат с учетом всех доходов, расходов и налогов | Прибыль от продаж + прочие доходы − прочие расходы − проценты и налоги − амортизация |
Связь между показателями можно представить в виде схемы:
Как формируется прибыль компании
Шаг 1. Рассчитываем валовую прибыль
Выручка − себестоимость продаж
Шаг 2. Рассчитываем прибыль от продаж
Валовая прибыль − коммерческие и управленческие расходы
Шаг 3. Рассчитываем чистую прибыль
Прибыль от продаж + прочие доходы − прочие расходы, проценты и налоги
Все суммы условные и приведены для иллюстрации расчёта.
СП напрямую влияет на валовую прибыль, а через нее — на последующие показатели финансового результата
Себестоимость и цена продажи: в чем разница
Цена продажи показывает сумму, за которую покупатель приобретает товар или услугу. Разница между ценой и себестоимостью составляет валовую прибыль с единицы товара.
Например, магазин продает термосы. Себестоимость одного термоса с учетом закупки и доставки составляет 800 ₽, а цена продажи — 1200 ₽. Получается, с каждого проданного термоса магазин зарабатывает 400 ₽ валовой прибыли.
При анализе цен и себестоимости также используют два показателя — наценку и валовую маржу. Они оба помогают оценить доходность продаж, но рассчитываются по-разному:
Наценка. Показывает, на сколько процентов цена продажи превышает себестоимость товара. Ее считают вот так:
Наценка = (цена продажи − себестоимость) / себестоимость × 100%.
В нашем примере:
(1200 − 800) / 800 × 100% = 50%.
Это значит, что магазин установил цену на 50% выше себестоимости термоса.
Валовая маржа. Показывает, какую долю выручки составляет валовая прибыль. В отличие от наценки, ее рассчитывают относительно цены продажи:
Валовая маржа = (цена продажи − себестоимость) / цена продажи × 100%
Для того же термоса:
(1200 − 800) / 1200 × 100% = 33,3%.
То есть с каждого рубля выручки магазин получает примерно 33 копейки валовой прибыли.
Как рассчитать рентабельность себестоимости продаж
Рентабельность СП считают, чтобы оценить, сколько прибыли компания получает на каждый рубль затрат, связанных с реализованными товарами, работами или услугами.
Формула:
Рентабельность себестоимости продаж = валовая прибыль / себестоимость продаж × 100%.
Например, за месяц магазин получил 10 млн ₽ выручки. Себестоимость проданных товаров составила 6 млн ₽, а валовая прибыль — 4 млн ₽.
4 000 000 / 6 000 000 × 100% = 66,7%.
Это означает, что каждый рубль себестоимости принес магазину около 67 копеек валовой прибыли.
Как анализировать показатель себестоимости продаж
Сама по себе сумма СП мало говорит об эффективности бизнеса. Например, рост затрат может быть связан с увеличением объема продаж, подорожанием сырья или изменением ассортимента.
Чтобы разобраться в причинах и найти возможности для оптимизации, стоит анализировать показатель с нескольких сторон. Собрали несколько советов от экспертов.
1. Отслеживайте себестоимость в динамике
Сравнивайте СП за разные периоды — месяц к месяцу, квартал к кварталу или год к году. Так можно заметить резкие изменения и выяснить их причины. При сравнении учитывайте объем реализации и сезонность. Если компания стала продавать больше товаров, общая СП тоже может вырасти.
2. Рассчитывайте долю себестоимости в выручке
Так вы поймете, какая часть выручки уходит на покрытие себестоимости реализованных товаров или услуг.
Доля себестоимости в выручке = себестоимость продаж / выручка × 100%.
Например, в компании Х в 2025 году доля себестоимости составляла 60%, а в 2026-м выросла до 68%. Получается, раньше с каждого рубля выручки у них оставалось 40 копеек валовой прибыли, а теперь — только 32.
3. Анализируйте себестоимость единицы продукции
Особенно полезно для производственных компаний. Например, мебельная фабрика может отслеживать, сколько стоит изготовление одного стула, и сравнивать показатель за разные месяцы.
Если себестоимость единицы растет, стоит проверить цены на материалы, расход сырья, производительность сотрудников и другие затраты.
4. Сравнивайте себестоимость разных продуктов
Общая себестоимость продаж не показывает, какие товары или направления приносят бизнесу больше валовой прибыли. Поэтому полезно рассчитывать показатели отдельно по продуктам, категориям или услугам.
5. Проводите план-факт анализ
Сравнивайте фактическую СП с запланированной. Если есть разница, выясните, чем она вызвана. Возможно, компания продала больше продукции, чем планировала, закупила товары по более высокой цене или столкнулась с незапланированными расходами.
6. Изучайте структуру себестоимости
Разделите себестоимость на составляющие, чтобы понять, какие затраты занимают наибольшую долю. В производстве это могут быть сырье, материалы, зарплата рабочих и содержание оборудования. В торговле — закупочная стоимость товаров, доставка и другие расходы на приобретение. Анализ структуры поможет определить, какие статьи расходов стоит контролировать в первую очередь.
Почему себестоимость продаж растет
СП может увеличиваться по разным причинам. Чаще всего это связано с изменением цен, объемов реализации или внутренних процессов компании. Вот основные причины:
- Подорожали закупки и сырье. Поставщики повысили цены на товары, материалы или комплектующие.
- Выросли расходы на персонал. Компания увеличила зарплаты производственным сотрудникам или стала больше тратить на оплату их труда.
- Увеличились логистические затраты. Подорожали доставка, перевозка и обработка грузов.
- Снизились объемы производства. При меньшем выпуске постоянные производственные расходы распределяются на меньшее количество изделий, из-за чего себестоимость единицы растет.
- Изменилась структура продаж. Компания стала продавать больше товаров с высокой себестоимостью или низкой валовой маржой.
- Выросли потери из-за брака и перерасхода материалов. Компания использует больше сырья и ресурсов на тот же объем готовой продукции.
- Ослаб рубль. Импортные товары, сырье и комплектующие становятся дороже.
Как снизить себестоимость продаж без ущерба для бизнеса
Чтобы снизить СП, нужно пересмотреть условия закупок, наладить производственные процессы или изменить ассортимент.
| Направление | Что можно сделать |
|---|---|
| Закупки | Договориться с поставщиками о скидках, сравнить предложения конкурентов, пересмотреть объемы и периодичность закупок. При этом учитывать затраты на хранение больших партий товаров. |
| Производство | Сократить количество брака и отходов, повысить загрузку оборудования, устранить простои. Например, пересмотреть технологический процесс, если на одном из этапов регулярно расходуется слишком много сырья. |
| Ассортимент | Рассчитать себестоимость и валовую прибыль по каждому продукту. Если отдельные позиции приносят мало прибыли, пересмотреть цены, условия закупок или вообще отказаться от их продажи. |
| Логистика | Оптимизировать маршруты доставки, объединять небольшие партии грузов, сравнивать тарифы транспортных компаний. |
| Ценообразование | Проверить, соответствует ли цена себестоимости товара и целевой рентабельности. Иногда выгоднее обоснованно повысить цену и увеличить маржу, чем пытаться дополнительно сократить затраты. |
| Управленческий учет | Регулярно сравнивать плановую и фактическую себестоимость, отслеживать отклонения и разбирать их причины. Это поможет вовремя замечать перерасход и принимать решения на основе цифр. |
Перед изменениями стоит оценить их возможные последствия. Например, закупка крупной партии может снизить закупочную цену единицы товара, но увеличить расходы на хранение и заморозить деньги в запасах.
Как контролировать себестоимость и прибыль в ПланФакте
Чтобы понять, почему меняется прибыль бизнеса, нужно анализировать себестоимость продаж вместе с выручкой и остальными расходами. В ПланФакте для этого есть отчет о прибылях и убытках (ОПУ).
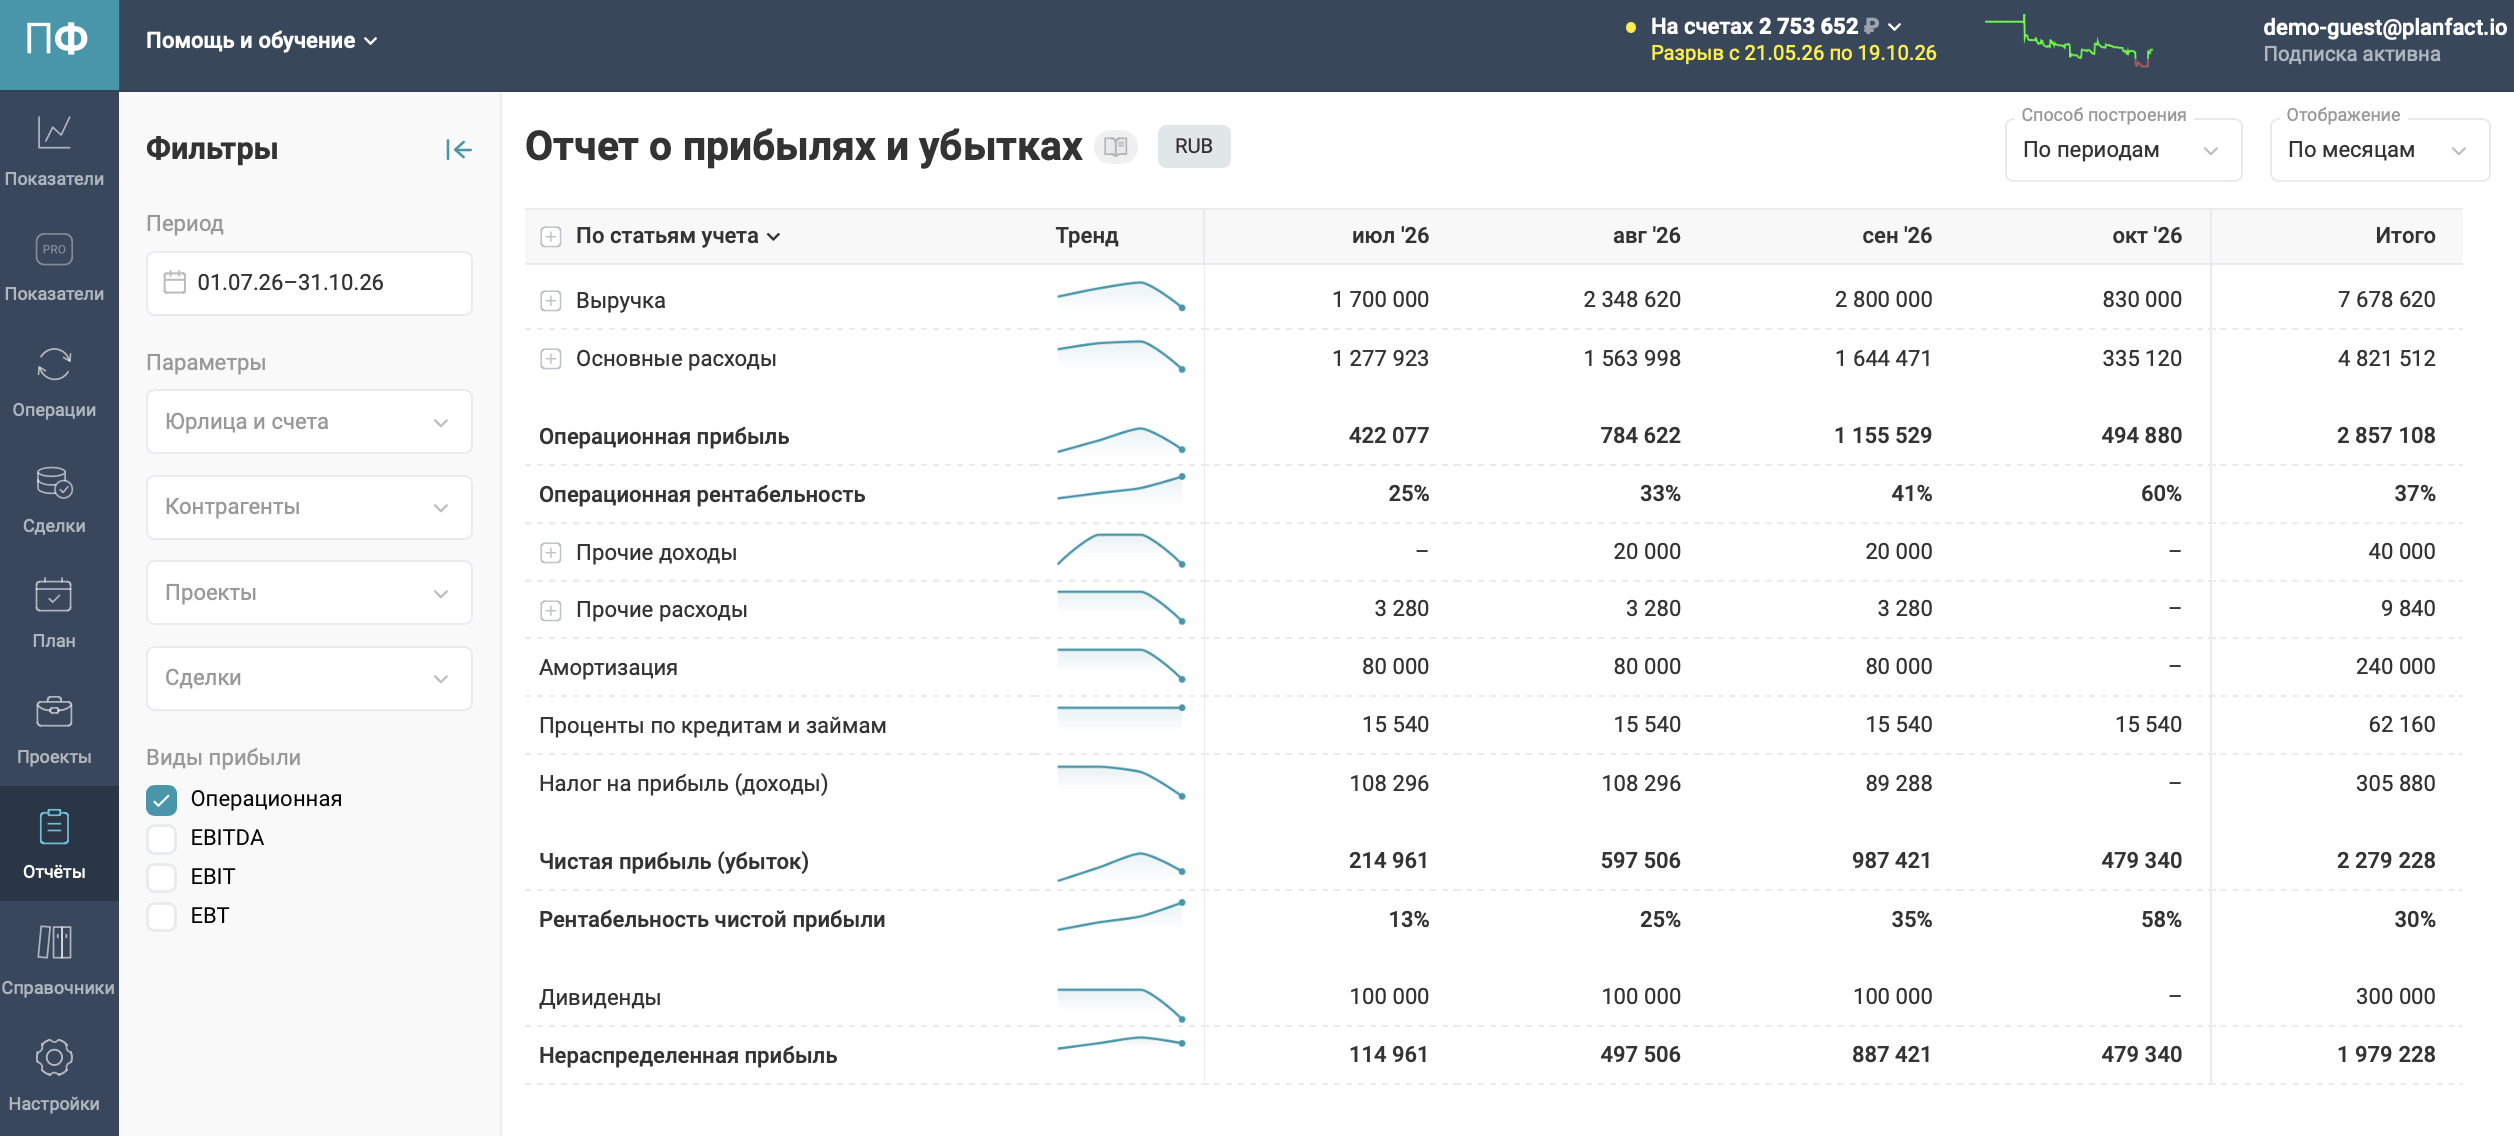
Он показывает доходы и расходы по статьям, а при соответствующей настройке учета — валовую и операционную прибыль
Отчет можно строить за разные периоды, отслеживать динамику показателей и анализировать прибыльность отдельных проектов и направлений бизнеса.
Контролируйте себестоимость и прибыль бизнеса
Соберите выручку и расходы в одном отчете, отслеживайте изменения показателей и оценивайте, как затраты влияют на финансовый результат компании.
FAQ по себестоимости продаж
Что такое себестоимость продаж простыми словами?
Себестоимость продаж — это сумма затрат на товары, продукцию или услуги, которые компания продала за определенный период. Например, если магазин закупил 100 товаров, но продал только 60, в себестоимость продаж войдет стоимость этих 60 товаров.
Что входит в себестоимость продаж?
Состав зависит от вида бизнеса. В торговле это прежде всего закупочная стоимость проданных товаров, в производстве — затраты на сырье, оплату труда рабочих, электроэнергию и амортизацию оборудования. Рекламу, аренду административного офиса и проценты по кредитам обычно учитывают отдельно.
Как рассчитать себестоимость продаж?
Для торговой компании используют формулу:
Себестоимость продаж = остаток товаров на начало периода + закупки за период − остаток товаров на конец периода.
Например, на начало месяца у магазина было товаров на 100 000 ₽. За месяц закупили еще на 400 000 ₽, а к концу осталось на 150 000 ₽. Себестоимость продаж составит 350 000 ₽.
Чем себестоимость продаж отличается от производственной себестоимости?
Производственная себестоимость показывает, сколько компания потратила на изготовление всей продукции. Себестоимость продаж учитывает стоимость только тех изделий, которые продали за выбранный период.
Чем себестоимость отличается от цены продажи?
Себестоимость показывает, во сколько компании обошелся товар, а цена продажи — сколько за него заплатил покупатель.
Как связаны выручка, себестоимость продаж и прибыль?
Разница между выручкой и себестоимостью продаж составляет валовую прибыль.
Может ли себестоимость продаж быть выше выручки?
Да. Если затраты на проданные товары или услуги превышают выручку, компания получает валовый убыток.
Как рассчитать долю себестоимости в выручке?
Для расчета используют формулу:
Доля себестоимости = себестоимость продаж / выручка × 100%.
Например, если компания получила 1 млн ₽ выручки при себестоимости продаж 650 000 ₽, доля себестоимости составит 65%. Это означает, что на каждый рубль выручки приходится 65 копеек затрат, включенных в себестоимость продаж.