Финмодель химического производства: сравнили налоговые режимы и нашли 14,7 млн ₽ разницы в прибыли
- 14.09.26
- 31
- Читать ≈ 64 минуты
До запуска производства клиент хотел понять, сколько денег потребуется проекту, какой налоговый режим выбрать и от чего сильнее всего будет зависеть прибыль. Для этого финансист ПланФакта собрал финансовую модель будущего бизнеса. Рассказываем, как в ней связали производство, инвестиции, налоги и денежные потоки и какие выводы получил собственник.
Нужно было просчитать бизнес, которого еще нет
Проект находится на стадии подготовки. Для запуска производства сначала планируется создать опытную установку, отработать на ней технологию, а затем при необходимости вводить серийное оборудование.
При этом многие параметры будущего бизнеса пока могут измениться:
- дата запуска проекта,
- сроки изготовления оборудования,
- количество установок,
- график их ввода,
- загрузка производства,
- стоимость сырья,
- цены реализации,
- состав расходов,
- условия финансирования.
Поэтому клиенту требовался не статичный прогноз с фиксированными цифрами, а модель-конструктор. Он хотел иметь возможность менять условия проекта и сразу видеть, как это отражается на производстве, прибыли и движении денег.
Основные вопросы к будущем модели были такими:
- сколько потребуется инвестиций,
- когда и в какой последовательности запускать оборудование,
- сколько продукции сможет выпускать производство,
- хватит ли привлеченных денег до появления стабильной выручки,
- как изменение цен, сырья, ФОТ и других расходов повлияет на результат,
- какой налоговый режим выгоднее,
- какие показатели сильнее всего влияют на прибыль.
Для этого построили помесячную финансовую модель с горизонтом планирования 10 лет.
Разработали модель, которую можно менять вместе с проектом
Когда бизнес еще не запущен, невозможно один раз зафиксировать исходные данные и считать их окончательными. Поэтому одна из основных задач была сделать модель максимально гибкой.
Например, если изменить дату начала проекта — и расчет автоматически перестроится относительно нового срока.
| Общие параметры проекта | |||||
| Показатель | Ед. изм. | Const | |||
| Дата начала проекта | дата | 01.08.2026 | |||
| Продукция и сырье | |||||
| Продукция и реализация | Ед. изм. | Const | Продукт A | Продукт B | Продукт C |
| Производительность одной установки при 100% загрузке | ед./мес. | 110 | 831 | 593 | |
| Базовая цена реализации без НДС | $/ед. | 500 | 25 | 20 | |
| Реализация после производства | мес. | 1 | 1 | 1 | |
| Срок оплаты покупателем относительно реализации | дн. | 0 | 0 | 0 | |
| Сырье и закупка | Продукт A | Продукт B | Продукт C | ||
| Базовая цена сырья с НДС | руб./ед. | 1 200 000 | 183 000 | 31 500 | |
| Ставка НДС по сырью | % | 22% | 22% | 22% | |
| Срок изготовления и поставки сырья поставщиком | мес. | 2 | 2 | 2 | |
| Оплата сырья до месяца производства | мес. | 3 | 3 | 3 | |
| Доля предоплаты поставщику | % | 100% | 100% | 100% | |
| Отсрочка оплаты остатка после поставки | дн. | 0 | 0 | 0 | |
| Первоначальный запас сырья | мес. | 3 | 3 | 3 | |
| Упаковка | Продукт A | Продукт B | Продукт C | ||
| Стоимость упаковки на один выпускаемый товар в месяц с НДС | руб./мес. | 600 | 600 | 600 | |
| Ставка НДС по упаковке | % | 22% | 22% | 22% | |
Аналогично работают цены. В базовом варианте стоимость сырья, продукции, ФОТ, операционных и капитальных расходов индексируется по заданным темпам.
| Валюта и индексация | ||||
| Показатель | Ед. изм. | Const | ||
| Базовый курс доллара | руб./$ | 80 | ||
| Рост курса доллара | % в год | 5% | ||
| Рост ФОТ | % в год | 12% | ||
| Рост операционных расходов | % в год | 12% | ||
| Рост капитальных затрат | % в год | 12% | ||
| Показатель | Ед. изм. | Препарат A | Препарат B | Препарат C |
| Рост цены реализации в валюте | % в год | 3% | 3% | 3% |
| Рост цены сырья в рублях | % в год | 13% | 13% | 13% |
| Рост стоимости упаковки в рублях | % в год | 12% | 12% | 12% |
Но прогнозировать цены одинаковым процентом на 10 лет вперед не всегда реалистично. Поэтому в модель добавили ручную корректировку по годам. Если собственник понимает, что цена в конкретном году будет другой, он вводит новое значение, и дальнейшая индексация начинается уже от новой базы.
| Ручная корректировка цен по годам | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| Реализация, $/кг | Сырье, руб./кг | Курс доллара, руб./$ | Упаковка с НДС, руб./вид в месяц | |||||||
| Заполняется только при наличии известной цены. Пустая ячейка означает автоматический расчет по базовому росту. После ручной корректировки дальнейший рост продолжается от введенной цены. | Продукт A | Продукт B | Продукт C | Продукт A | Продукт B | Продукт C | Продукт A | Продукт B | Продукт C | |
| 2026 | ||||||||||
| 2027 | ||||||||||
| 2028 | ||||||||||
| 2029 | ||||||||||
| 2030 | ||||||||||
| 2031 | ||||||||||
| 2032 | ||||||||||
| 2033 | ||||||||||
| 2034 | ||||||||||
| 2035 | ||||||||||
| 2036 | ||||||||||
Также можно менять:
- сроки поставки и оплаты сырья,
- отсрочку платежа покупателей,
- размер первоначальных запасов,
- НДС по отдельным расходам,
- постоянные и переменные затраты,
- дату появления новых сотрудников,
- источники и условия финансирования.
По мере развития проекта собственник сможет заменять первоначальные предположения фактическими или более точными данными, не перестраивая модель заново.
Учли создание и запуск производственного оборудования
В модели предусмотрено до 5 производственных установок.
Первая — опытная. На ней нужно отработать технологию и подготовить документацию. После этого можно создавать серийное оборудование.
Для каждой установки отдельно задаются:
- дата начала создания,
- срок изготовления,
- стоимость,
- дата ввода в эксплуатацию,
- продолжительность опытной эксплуатации,
- загрузка в первые месяцы,
- период выхода на рабочую мощность,
- технические перерывы.
Каждую установку можно включать и отключать в расчете. Например, собственник может сначала проверить экономику проекта с 2 или 3 установками, а затем добавить следующие и посмотреть, насколько увеличатся инвестиции, выпуск, выручка и прибыль.
| Установки | |||||||
| Показатель | Установка 1 | Установка 2 | Установка 3 | Установка 4 | Установка 5 | ||
| Тип установки | Опытная | Серийная | Серийная | Серийная | Серийная | ||
| Базовая стоимость установки, в ценах начала проекта (справочно) без НДС | руб. | X | X | X | X | X | |
| Срок создания до первого выпуска | мес. | 24 | 24 | 24 | 24 | 24 | |
| Месяц начала создания, № месяца проекта | мес. | 1 | 26 | 60 | 66 | 74 | |
| Месяц первого выпуска, № месяца проекта | мес. | 24 | 49 | 83 | |||
| Загрузка в период опытной эксплуатации | % | 33% | — | — | — | — | |
| Загрузка в месяц ввода в эксплуатацию | % | 50% | 50% | 50% | 50% | 50% | |
| Загрузка после ввода в эксплуатацию | % | 100% | 100% | 100% | 100% | 100% | |
| Учитывать установку в модели | да/нет | ||||||
| Период опытной эксплуатации | мес | 3 | 0 | 0 | 0 | 0 | |
| Длительность технического перерыва между периодами выпуска | мес | 1 | 1 | 1 | 1 | 1 | |
| Период ввода в эксплуатацию | мес | 1 | 1 | 1 | 1 | 1 | |
Отдельно модель учитывает инвестиционные затраты на оборудование. Для первой опытной установки они разбиты на этапы: разработку, изготовление и закупку элементов, сборку, испытания, подготовку помещения и другие работы.
После разработки первой установки структура затрат на серийное оборудование меняется.
Производственный график связали с финансовыми отчетами
Оборудование не может все время работать в одном режиме. Поэтому в модели учли производственные циклы.
Собственник задает, какой химический продукт и сколько месяцев выпускает установка.
| Настройка производственных периодов | |||||||||
| Установка 1 | |||||||||
| № этапа цикла | Товар | Выпуск, мес. | Загрузка, % | Доп. простой после выпуска, мес. | Следующий товар | Тип перерыва | Перерыв, мес. | Длина этапа | Конец этапа |
|---|---|---|---|---|---|---|---|---|---|
| 1 | Продукт A | 5 | 100% | Продукт B | Перенастройка | 1 | 6 | 6 | |
| 2 | Продукт B | 5 | 100% | Продукт B | Профилактика | 1 | 6 | 12 | |
| 3 | Продукт B | 5 | 100% | Продукт C | Перенастройка | 1 | 6 | 18 | |
| 4 | Продукт C | 5 | 100% | Продукт A | Перенастройка | 1 | 6 | 24 | |
| 5 | Продукт A | 5 | 100% | Продукт A | Профилактика | 1 | 6 | 30 | |
| 6 | Продукт A | 5 | 100% | Продукт A | Профилактика | 1 | 6 | 36 | |
Если после него начинается производство другого продукта, модель автоматически учитывает период перенастройки оборудования. Если выпуск продолжается без смены продукта — техническую профилактику.
| Календарный месяц | июл. '28 | авг. '28 | сент. '28 | окт. '28 | нояб. '28 | дек. '28 | янв. '29 |
|---|---|---|---|---|---|---|---|
| Номер месяца проекта | 24 | 25 | 26 | 27 | 28 | 29 | 30 |
| Установка 1 | |||||||
| Статус установки | Опытная эксплуатация | Опытная эксплуатация | Опытная эксплуатация | Ввод в эксплуатацию | Эксплуатация | Эксплуатация | Эксплуатация |
| Режим работы | Продукт A | Продукт A | Продукт A | Продукт A | Продукт A | Перенастройка | Продукт B |
| Плановая загрузка | 100% | 100% | 100% | 100% | 100% | 0% | 100% |
| Ограничение загрузки на этапе запуска | 33% | 33% | 33% | 50% | 100% | 100% | 100% |
| Фактическая загрузка | 33% | 33% | 33% | 50% | 100% | 0% | 100% |
| Продукт A | 36 | 36 | 36 | 55 | 110 | 0 | 0 |
| Продукт B | 0 | 0 | 0 | 0 | 0 | 0 | 831 |
| Продукт C | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
Также заложен постепенный выход оборудования на рабочую мощность: после запуска установка не начинает сразу работать со 100% загрузкой.
Из производственного графика автоматически рассчитываются:
- объем выпуска,
- объем реализации,
- выручка,
- потребность в сырье,
- упаковка,
- переменные расходы,
- постоянные расходы,
- налоги.
На основе этих данных строятся ОПУ, ДДС и управленческий баланс. Показатели можно смотреть по месяцам или по годам.
Посчитали, сколько финансирования потребуется проекту
Для нового производства одной будущей прибыли недостаточно. До начала продаж необходимо оплачивать оборудование, помещение, сотрудников, сырье и другие расходы.
Поэтому в модели отдельно рассчитали потребность в финансировании.
Клиент может заложить средства нескольких собственников и заемное финансирование от инвестора или кредитора. Для заемных денег можно настроить процентную ставку, срок и порядок возврата основного долга и процентов.
| Источники финансирования | |||||
|---|---|---|---|---|---|
| Источник | Тип финансирования |
Ставка, % годовых |
Срок, мес. | Погашение основного долга |
Выплата процентов |
| Собственник 1 | Вклад в капитал | ||||
| Собственник 2 | Вклад в капитал | ||||
| Инвестор-кредитор 1 | Заем | 10% | 36 | Равными долями | Ежемесячно |
| Инвестор-кредитор 2 | Заем | 10% | 36 | Равными долями | Ежемесячно |
Модель сопоставляет поступление денег с инвестиционными и операционными расходами.
| Квартальный график финансирования проекта | |||||||||
|---|---|---|---|---|---|---|---|---|---|
| Квартал проекта |
Месяц проекта поступления |
Инвестиционная потребность с НДС, справочно |
Собственник 1: вклад (+) / возврат (−) |
Собственник 2: вклад (+) / возврат (−) |
Инвестор-кредитор 1 |
Инвестор-кредитор 2 |
Чистое движение финансирования |
Минимальный остаток ДС в квартале |
Дополнительное финансирование |
| 1 | 1 | 7 151 600 | 5 150 000 | 4 001 600 | 9 151 600 | 1 963 193 | 0 | ||
| 2 | 4 | 7 985 944 | 3 850 400 | 4 001 600 | 7 852 000 | 1 791 814 | 0 | ||
| 3 | 7 | 8 277 747 | 3 000 400 | 5 002 000 | 8 002 400 | 945 360 | 0 | ||
| 4 | 10 | 6 314 004 | 6 000 400 | 3 001 200 | 9 001 600 | 3 052 106 | 0 | ||
| 5 | 13 | 5 352 140 | 2 000 800 | 3 001 200 | 5 002 000 | 2 111 209 | 0 | ||
| 6 | 16 | 3 538 236 | 3 251 300 | 3 251 300 | 1 223 438 | 0 | |||
| 7 | 19 | 1 384 074 | 1 250 500 | 2 000 000 | 3 250 500 | 1 366 332 | 0 | ||
| 8 | 22 | 2 815 369 | 2 501 000 | 3 500 000 | 6 001 000 | 2 155 017 | 0 | ||
| 9 | 25 | 6 911 004 | 8 000 000 | 8 000 000 | 4 388 411 | 0 | |||
| 10 | 28 | 7 028 895 | 9 000 000 | 9 000 000 | 12 746 943 | 0 | |||
| 11 | 31 | 242 168 | 0 | 13 868 853 | 0 | ||||
| 12 | 34 | 2 669 881 | 0 | 10 636 617 | 0 | ||||
| 13 | 37 | 5 180 350 | 0 | 7 669 161 | 0 | ||||
| 14 | 40 | 2 506 973 | 0 | 5 764 163 | 0 | ||||
| 15 | 43 | 0 | 0 | 3 452 606 | 0 | ||||
| 16 | 46 | 2 593 233 | 0 | −6 039 611 | 6 039 611 | ||||
| 17 | 49 | 0 | 0 | 894 452 | 0 | ||||
Если в каком-то месяце средств не хватает, она показывает, какую сумму необходимо дополнительно привлечь, чтобы избежать кассового разрыва.
Так собственник заранее видит не только общую стоимость проекта, но и в какой момент могут понадобиться дополнительные деньги.
Сравнили 2 налоговых сценария
Отдельный вопрос клиента — какую систему налогообложения выбрать для нового бизнеса.
Сначала собственник рассматривал сценарий «АУСН → ОСНО»: начать работу на АУСН «доходы минус расходы», в том числе ради экономии на страховых взносах, а после достижения ограничений режима перейти на общую систему налогообложения.
Для сравнения в модели рассчитали второй вариант — ОСНО с самого начала.
Модель учитывает ограничения АУСН и автоматически определяет момент перехода на ОСНО. При текущих вводных он происходит 31 декабря 2027 года — после окончания эксперимента по АУСН. Дополнительно проверили условный сценарий продления эксперимента: в этом случае компания перешла бы на ОСНО позже, уже из-за превышения лимита дохода.
Но клиенту было важно не только понять, когда придется сменить налоговый режим, а сравнить, какой из двух вариантов даст больше чистой прибыли на всем горизонте проекта.
ОСНО оказалась выгоднее на 14,7 млн ₽
Изначально АУСН выглядела привлекательнее за счет возможной экономии на страховых взносах. Но расчет показал, что при текущих параметрах проекта выгоднее применять ОСНО с самого начала.
При действующем сроке эксперимента АУСН до 31 декабря 2027 года и работе 3 установок прогнозная чистая прибыль за одинаковый расчетный период составляет:
- около 126,7 млн ₽ при сценарии «АУСН → ОСНО»,
- около 141,4 млн ₽ при применении ОСНО с начала проекта.
Разница — около 14,7 млн ₽ в пользу ОСНО.
Дополнительно проверили условный сценарий, в котором эксперимент АУСН продолжается после 2027 года. Даже в этом случае компания сможет применять режим только до ноября 2031 года. Затем выручка превысит установленный лимит, и бизнесу придется перейти на ОСНО.
| Сравнение налоговых сценариев | ||||
|---|---|---|---|---|
| Показатель | Ед. изм. | АУСН - ОСНО | ОСНО с начала | Разница |
| Дата перехода / начала | янв '28 | авг '26 | ||
| Причина / основание | Окончание эксперимента | ОСНО с начала проекта | ||
| Выручка за горизонт без НДС | руб. | 626 611 964 | 626 611 964 | 0 |
| Налог АУСН | руб. | 0 | 0 | 0 |
| Налог на прибыль | руб. | 56 195 237 | 47 143 479 | 9 051 758 |
| Страховые взносы | руб. | 38 872 849 | 38 872 849 | 0 |
| Итого налоги и взносы | руб. | 95 068 086 | 86 016 328 | 9 051 758 |
| Налоги и взносы от выручки | % | 15% | 14% | 1% |
| Итоговый НДС к уплате | руб. | 90 698 646 | 85 015 804 | 5 682 843 |
| Обязательные платежи, включая НДС | руб. | 185 766 732 | 171 032 131 | 14 734 601 |
| Чистая прибыль за горизонт | руб. | 126 695 835 | 141 430 436 | −14 734 601 |
Причина связана в том числе со спецификой капиталоемкого производства. На старте проекта запланированы значительные закупки и инвестиции с НДС. При АУСН входящий НДС не дает такого же эффекта, как возможность принимать его к вычету на ОСНО.
При переходе с АУСН на ОСНО меняется порядок формирования налоговой базы: по-разному учитываются расходы, амортизация основных средств и нематериальные активы, а также налоговые убытки прошлых периодов.
При действующем сроке эксперимента АУСН до конца 2027 года экономии на страховых взносах в модели не возникает. В этот период проект еще находится на стадии разработки опытной установки, поэтому основной штат сотрудников пока не сформирован.
Так бы выглядел расчет, если бы эксперимент АУСН продлили до 2036 года:
| Сравнение налоговых сценариев | ||||
|---|---|---|---|---|
| Показатель | Ед.изм. | АУСН - ОСНО | ОСНО с начала | Разница |
| Дата перехода / начала | ноя '31 | авг '26 | ||
| Причина / основание | Превышен доход | ОСНО с начала проекта | ||
| Выручка за горизонт без НДС | руб. | 626 611 964 | 626 611 964 | 0 |
| Налог АУСН | руб. | 4 501 483 | 0 | 4 501 483 |
| Налог на прибыль | руб. | 54 271 997 | 47 143 479 | 7 128 518 |
| Страховые взносы | руб. | 26 735 720 | 38 872 849 | −12 137 129 |
| Итого налоги и взносы | руб. | 85 509 200 | 86 016 328 | −507 128 |
| Налоги и взносы от выручки | % | 14% | 14% | 0% |
| Итоговый НДС к уплате | руб. | 77 114 986 | 85 015 804 | −7 900 817 |
| Обязательные платежи, включая НДС | руб. | 162 624 186 | 171 032 131 | −8 407 945 |
| Чистая прибыль за горизонт | руб. | 116 739 438 | 141 430 436 | −24 690 998 |
В этом сценарии экономия на страховых взносах уже появляется и составляет около 12,1 млн ₽. Но этого недостаточно, чтобы компенсировать влияние других налоговых факторов: итоговая чистая прибыль все равно оказывается ниже, чем при применении ОСНО с начала проекта.
Важно: это не означает, что ОСНО всегда выгоднее АУСН. Такой результат получился именно при текущих параметрах производства. Если изменить объем инвестиций, ФОТ, выручку или другие вводные, соотношение может быть другим.
В этом и ценность финансовой модели: собственник может сравнить налоговые сценарии до регистрации и запуска бизнеса, заранее увидеть их влияние на прибыль, а не оценивать последствия уже после принятого решения.
Проверили пессимистичный и оптимистичный сценарии
На горизонте 10 лет фактические показатели почти наверняка будут отличаться от первоначального плана. Поэтому дополнительно рассчитали несколько сценариев развития бизнеса.
Для сценарного анализа взяли базовый вариант клиента: 3 работающие установки из 5 и налоговый режим «АУСН → ОСНО».
| Параметр | Ед. изм. | Пессимистичный, % |
Пессимистичный, значение |
Базовый, % | Базовый, значение |
Оптимистичный, % |
Оптимистичный, значение |
|---|---|---|---|---|---|---|---|
| Производительность установки | % / ед./мес. | −5% | A 104,5 / B 789,5 / C 563,4 | 0% | A 110,0 / B 831,0 / C 593,0 | 5% | A 115,5 / B 872,6 / C 622,7 |
| Базовые цены реализации | |||||||
| Продукт A | $/ед. | −3% | 485 | 0% | 500 | 3% | 515 |
| Продукт B | $/ед. | −10% | 23 | 0% | 25 | 6% | 27 |
| Продукт C | $/ед. | −15% | 17 | 0% | 20 | 1% | 20 |
| Базовые цены сырья | |||||||
| Продукт A | руб./ед. | 15% | 1 380 000 | 0% | 1 200 000 | 0% | 1 200 000 |
| Продукт B | руб./ед. | 15% | 210 450 | 0% | 183 000 | 0% | 183 000 |
| Продукт C | руб./ед. | 15% | 36 225 | 0% | 31 500 | 0% | 31 500 |
| Базовый курс доллара | руб./$ | −3% | 78 | 0% | 80 | 3% | 82 |
| Базовый ФОТ | руб./мес. | 13% | 847 500 | 0% | 750 000 | −5% | 712 500 |
| Индексы роста: | |||||||
| – курс доллара | п.п. / % в год | −4% | 1% | 0% | 5% | 5% | 10% |
| – ФОТ | п.п. / % в год | 5% | 17% | 0% | 12% | −5% | 7% |
| – операционные расходы | п.п. / % в год | 5% | 17% | 0% | 12% | −5% | 7% |
| – капитальные затраты | п.п. / % в год | 5% | 17% | 0% | 12% | −5% | 7% |
| – цена реализации | п.п. / % в год | −2% | A 1% / B 1% / C 1% | 0% | A 3% / B 3% / C 3% | 2% | A 5% / B 5% / C 5% |
| – цена сырья | п.п. / % в год | 5% | A 18% / B 18% / C 18% | 0% | A 13% / B 13% / C 13% | −5% | A 8% / B 8% / C 8% |
| – упаковка | п.п. / % в год | 5% | A 17% / B 17% / C 17% | 0% | A 12% / B 12% / C 12% | −5% | A 7% / B 7% / C 7% |
Пессимистичный сценарий
В нем заложили менее благоприятные условия:
- производительность ниже базовой на 5%,
- цены реализации отдельных продуктов ниже на 3–15%,
- сырье дороже на 15%,
- ФОТ выше на 13%,
- ФОТ, операционные и капитальные расходы растут на 17% в год вместо 12%,
- стоимость сырья растет на 18% вместо 13%,
- стоимость упаковки — на 17% вместо 12%,
- цены реализации ежегодно растут только на 1% вместо 3%.
Финансовые результаты по годам
Денежный поток и остаток денежных средств
При таких вводных за расчетный горизонт:
- выручка составляет около 363,9 млн ₽,
- чистый убыток — около 240,6 млн ₽,
- остаток денежных средств к июлю 2036 года — около −193,8 млн ₽.
То есть при таком развитии событий текущая конфигурация проекта не обеспечивает необходимого финансового результата и требует изменения условий или дополнительного финансирования.
Оптимистичный сценарий
В этом варианте, наоборот, производительность выше на 5%, цены отдельных продуктов увеличены, а рост затрат происходит медленнее.
В частности:
- ФОТ ниже базового значения на 5%,
- ФОТ, операционные и капитальные расходы растут на 7% в год вместо 12%,
- стоимость сырья увеличивается на 8% вместо 13%,
- упаковка дорожает на 7% вместо 12%,
- цены реализации растут на 5% в год вместо 3%.
При таких вводных за расчетный горизонт:
- Выручка достигает примерно 1,11 млрд ₽,
- Чистая прибыль — около 567,1 млн ₽,
- Остаток денежных средств к июлю 2036 года — примерно 625,6 млн ₽.
Финансовые результаты по годам
Денежный поток и остаток денежных средств
Разница между сценариями показывает, насколько чувствителен проект к исходным предпосылкам.
Нашли главный фактор прибыли — производительность установки
Чтобы понять, что сильнее всего влияет на результат, провели анализ чувствительности.
В нем по очереди меняли отдельные параметры на 10%, оставляя остальные вводные прежними, и смотрели, как меняется чистая прибыль на расчетном горизонте.
Самым важным фактором оказалась производительность оборудования.
При ее изменении на 10% чистая прибыль меняется примерно на 41 млн ₽, или на 32,4% относительно базового значения, использованного в анализе.
Следом идут цены реализации отдельных продуктов:
| Параметр | Изменение чистой прибыли |
|---|---|
| Производительность установки | ≈ 41,0 млн ₽, или 32,4% |
| Цена реализации продукта 1 | ≈ 22,6 млн ₽, или 17,8% |
| Цена реализации продукта 2 | ≈ 20,2 млн ₽, или 15,9% |
| Цена сырья для продукта 1 | ≈ 4,4 млн ₽, или 3,5% |
| Цена реализации продукта 3 | ≈ 4,2 млн ₽, или 3,3% |
| Цена сырья для продукта 2 | ≈ 1,5 млн ₽, или 1,2% |
| Цена сырья для продукта 3 | ≈ 0,07 млн ₽, или около 0,1% |
При текущих вводных производительность влияет на прибыль значительно сильнее, чем сопоставимое изменение стоимости сырья. Даже цены на отдельные продукты оказываются более значимым фактором, чем закупочная стоимость большинства видов сырья.
Поэтому после запуска собственнику важно работать не только со стоимостью закупок, но и с загрузкой, технологией и производительностью оборудования.
Результат: разработали финмодель на 10 лет, рассчитали экономику будущего производства, нашли главный фактор прибыли
Собственник получил рабочую финансовую модель будущего производства, в которой можно менять ключевые параметры проекта и сразу видеть, как они влияют на выпуск, прибыль, денежный поток и потребность в финансировании. Модель объединяет производственный план, налоговые расчеты, сценарный анализ, ОПУ, ДДС и управленческий баланс.
Основные показатели вывели на графики: финансовый результат, денежный поток, остаток средств, структуру выручки, объем выпуска, инвестиционные затраты и финансирование по источникам.
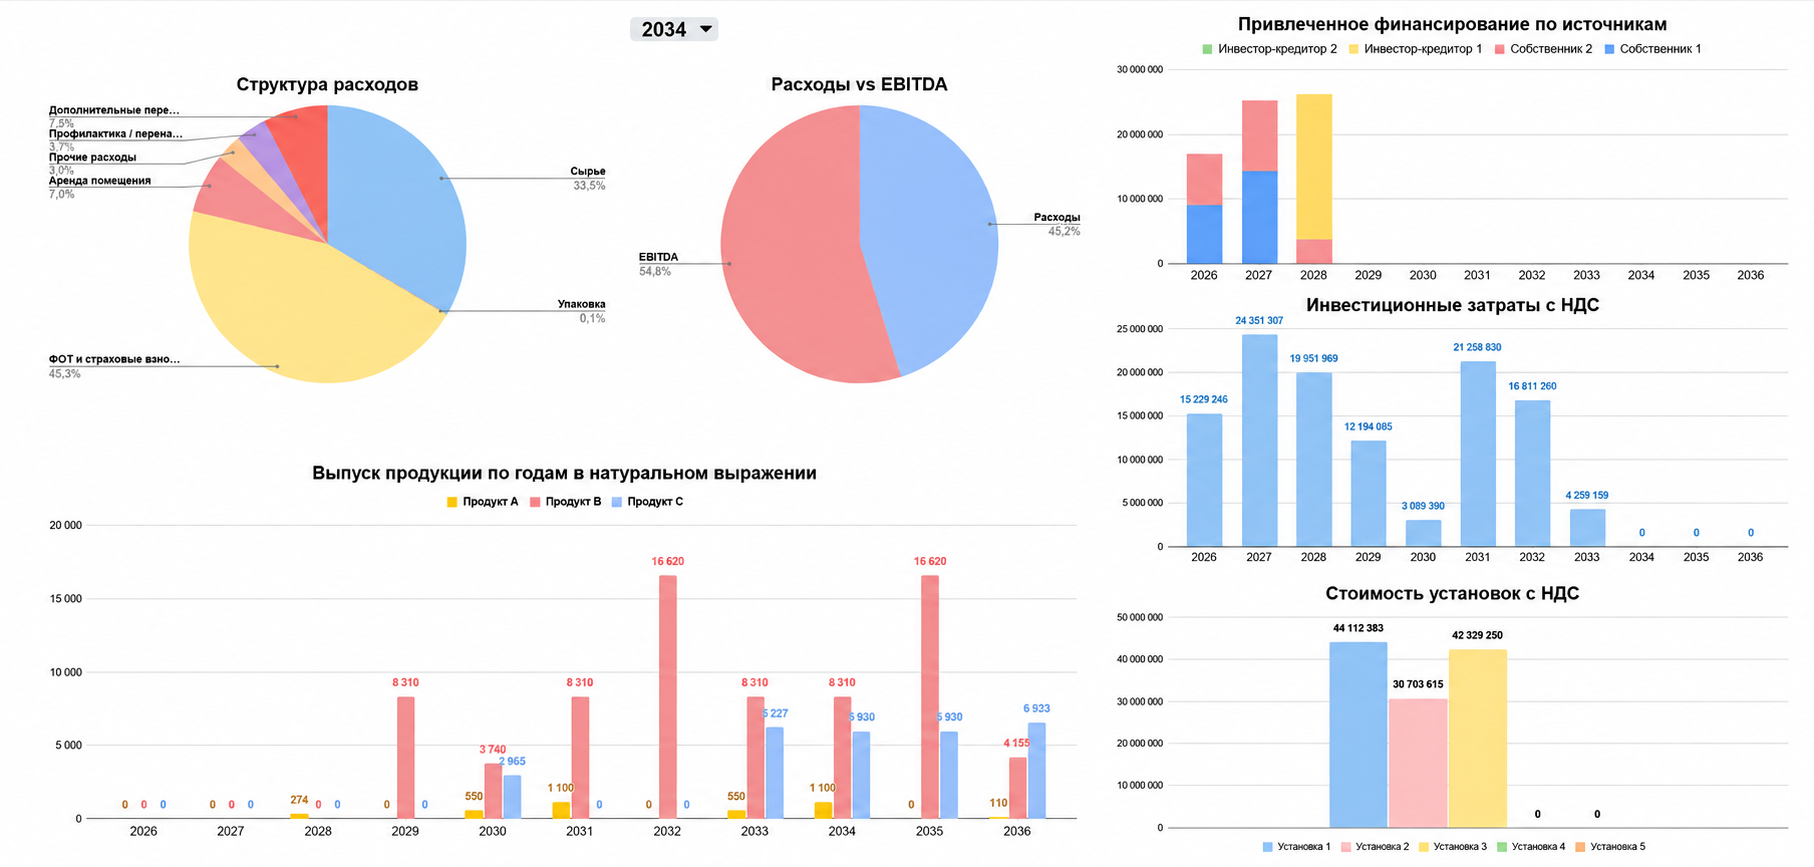
Дашборд с финансовыми показателями: скрин из финмодели ПланФакта
При текущей конфигурации проекта модель показала:
- ОСНО с начала работы дает примерно на 14,7 млн ₽ больше прогнозной чистой прибыли, чем сценарий «АУСН → ОСНО».
- Изменение производительности оборудования на 10% влияет на чистую прибыль примерно на 41 млн ₽.
- При неблагоприятном сочетании факторов проект может получить 240,6 млн ₽ убытка, а в оптимистичном сценарии — 567,1 млн ₽ прибыли за расчетный горизонт.
Поскольку бизнес еще не запущен, все результаты модели прогнозные. Ее задача — не предсказать будущее с точностью до рубля, а показать последствия разных решений до крупных инвестиций.
Модель подготовили в Excel и Google Таблицах, чтобы собственник мог самостоятельно обновлять вводные по мере развития проекта и пересчитывать экономику.
Планируете запуск нового бизнеса, производства или направления? Финансовая модель поможет заранее понять, сколько денег потребуется, когда проект выйдет на прибыль и какие показатели сильнее всего влияют на результат.
Эксперты ПланФакта разработают финмодель под ваш бизнес, рассчитают разные сценарии развития и покажут, как изменение выручки, расходов и других параметров повлияет на прибыль и денежный поток.
Закажите разработку финансовой модели для вашего бизнеса